
Introduzione
In KLARA avvii la contabilità facendo clic su «Contabilità» nella barra del menu a sinistra. Il processo di configurazione ti guida attraverso tutti i passaggi fondamentali: dalla scelta della forma giuridica al bilancio di apertura, fino alle impostazioni IVA. In questo articolo scoprirai come si svolge la configurazione e a cosa devi prestare attenzione.
Piano dei conti predefinito in KLARA
- Il conto economico si basa sull’art. 959b cpv. 2 CO.
- Il piano dei conti in KLARA è predefinito e ti aiuta a lavorare con i flussi di lavoro, anche senza conoscenze approfondite di contabilità. I sottoconti possono essere registrati all’interno dei conti tramite i cosiddetti tag e aiutano a strutturare ulteriormente la contabilità.
Forma giuridica ed esercizio contabile
- All’inizio scegli la tua forma giuridica.
- Definisci la data di inizio e di fine dell’esercizio contabile.
- Non deve necessariamente corrispondere all’anno civile da gennaio a dicembre (ad es. anche da giugno dell’anno X a maggio dell’anno successivo).
- Se ti trovi nel primo anno, puoi anche tenere un esercizio abbreviato o richiederne uno prolungato (presso l’amministrazione fiscale).
- Attenzione: questa impostazione non può più essere modificata non appena hai registrato le prime operazioni.
- Scegli se si tratta del tuo primo esercizio contabile:
- Primo esercizio contabile: è possibile registrare solo sottoconti; non sono disponibili i valori degli anni precedenti.
- Esercizio successivo: puoi inserire i valori degli anni precedenti e caricare la chiusura dei conti.
Assoggettamento all’IVA
- Impostazione di base: non soggetto all’IVA.
- Se sei soggetto all’IVA, scegli:
- Metodo di rendicontazione (effettivo o aliquota saldo)
- Tipo di rendicontazione (concordato o incassato)
- Data di validità
-
Importante:
queste impostazioni non possono più essere modificate retroattivamente per le registrazioni contabili non appena sono presenti registrazioni contabili, fatture o offerte.
In caso di errori, tutti i dati interessati devono essere eliminati per poter apportare modifiche. - Se, ad esempio, diventi soggetto all’IVA nel secondo anno, non dimenticare di effettuare questa impostazione, affinché venga applicata a tutte le nuove registrazioni contabili del nuovo anno.
-
Se non sei sicuro dell’assoggettamento all’IVA, fatti consigliare da una persona esperta:
Trova il tuo fiduciario | Esperti per KLARA | Treuhand Suisse
Registrare il bilancio di apertura
Il bilancio di apertura mostra ciò che la tua azienda possiede al momento dell’avvio (ad es. disponibilità bancarie, apparecchiature) e ciò che deve (ad es. un credito). Per una nuova azienda nel primo esercizio contabile, spesso si tratta solo del saldo del conto aziendale.". Per registrare il capitale sociale, trovi un altro articolo: Registrare il capitale sociale di una nuova azienda
- Inserisci qui i tuoi saldi di apertura sulla base del bilancio dell’anno precedente.
- Non è possibile per il primo esercizio contabile (non sono disponibili valori degli anni precedenti).
- Puoi iniziare con pochi conti (ad es. banca) e completare il resto in un secondo momento.
Funzioni nel bilancio di apertura:
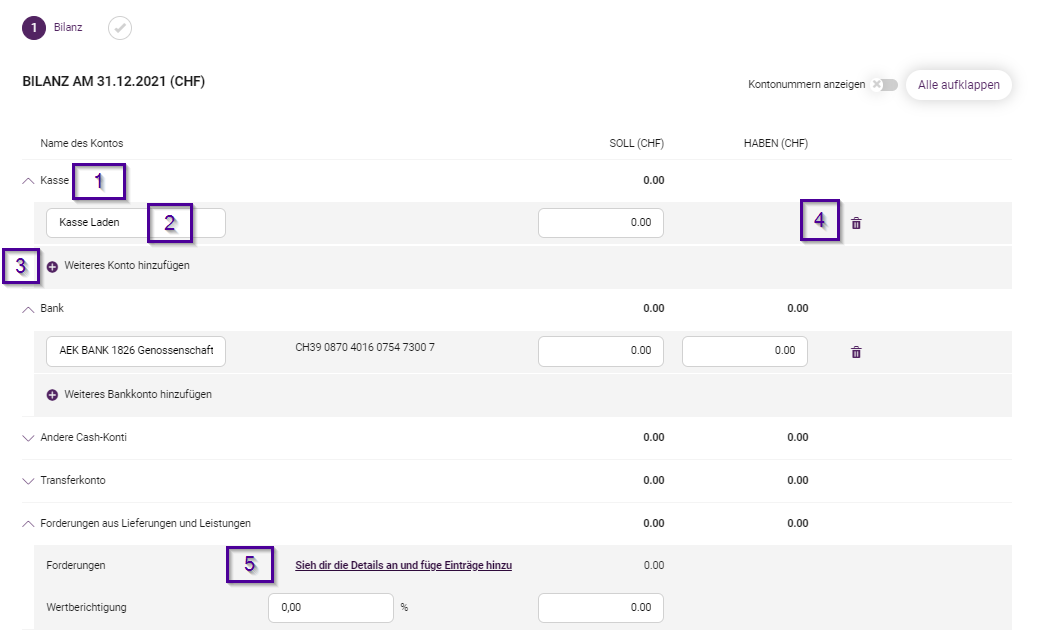
- Espandere o comprimere i gruppi di conti
- Aggiungere nuovi sottoconti
- Assegnare liberamente le denominazioni
- Eliminare i conti ancora inutilizzati
- Aprire e salvare le viste dettagliate (ad es. l’elenco dei debitori)
Importante:
- Fai sempre clic su «Salva» per applicare i nuovi conti.
- Puoi salvare il bilancio anche se non è ancora pareggiato.
- Concludi con «Salva e chiudi» solo quando il bilancio è pareggiato.
Cosa fare in caso di bilancio di apertura non pareggiato?
- Controlla i tuoi importi con il bilancio dell’anno precedente.
- Errori frequenti: cifre invertite o registrazioni mancanti.
- KLARA assegna automaticamente la differenza al conto 2975 «Bilancio di apertura non pareggiato».
- È possibile correggere in un secondo momento: la registrazione della differenza scompare automaticamente.
- Al più tardi al cambio d’anno il bilancio di apertura deve essere pareggiato.
Struttura del bilancio in KLARA
- KLARA utilizza fondamentalmente il piano dei conti PMI.
- Molti conti sono conti speculari:
- Esempio: «Banca» viene visualizzato come voce dell’attivo con un saldo in Dare e come voce del passivo con un saldo in Avere.
- Nel bilancio di apertura, questi conti sono assegnati alla sezione abituale (ad es. banca tra gli attivi).
Libri ausiliari e metodo della contabilizzazione per competenza
- KLARA gestisce automaticamente gli elenchi dei debitori e dei creditori.
- Se finora non hai tenuto libri ausiliari, registra singolarmente tutte le partite aperte nel bilancio di apertura.
- In questo modo il riconcilio bancario automatico funziona correttamente.
- KLARA lavora secondo il metodo della contabilizzazione per competenza:
- I crediti e i debiti nei confronti delle autorità devono essere registrati correttamente all’avvio.
- Al momento del pagamento viene effettuata la registrazione automatica sul conto corrente corrispondente.
Libri ausiliari: elenco separato delle fatture aperte, ad es. chi ti deve ancora del denaro (debitori) o a chi devi ancora del denaro (creditori).
Metodo della contabilizzazione per competenza: significa che una fattura viene considerata già come ricavo/costo nel momento in cui viene emessa, e non solo al momento dell’incasso.
Conto corrente: un conto corrente di un cliente/fornitore, partner o privato.
Conclusione
La corretta configurazione della contabilità in KLARA è fondamentale per una tenuta contabile ordinata e automatizzata. Durante la registrazione, presta particolare attenzione all’esercizio contabile, alle impostazioni IVA e a un bilancio di apertura pareggiato. Molte impostazioni non possono più essere modificate in seguito: prenditi quindi tutto il tempo necessario per questo passaggio.